01
Constitution du dossier
Les pièces manquantes deviennent une tâche pour le client. Fiches de paie, pièces d'identité, comptes annuels et cotisations sociales arrivent structurés plutôt qu'en mails épars.
Adefin n'est pas un formulaire avec une calculatrice derrière. C'est toute la chaîne : interroger les sources, peser le risque, rassembler les pièces, calculer les propositions et suivre le dossier jusqu'à la livraison.
Un numéro d'entreprise suffit pour construire l'image. Ce qui est public, nous le récupérons automatiquement ; ce qui manque, nous le demandons précisément au client.
Nous nous raccordons à plusieurs fournisseurs d'information d'entreprise et de crédit en parallèle, vous n'êtes donc pas captif d'un seul et une source peut être remplacée sans changer votre méthode. Chaque interrogation est conservée avec son moment, pour qu'une décision reste rattachable à ce qui était connu alors.
Les facteurs sont dans un catalogue, pas dans le code. Pour chacun, vous décidez trois choses : comment la valeur devient une force, combien elle pèse, et si elle est éliminatoire.
À côté du modèle standard Adefin, chaque partenaire de financement peut avoir le sien. Le même dossier donne alors des résultats différents, exactement comme dans la réalité.
Chaque dossier est d'abord instruit comme le ferait un analyste : interroger les sources, lire les pièces déposées, en extraire les chiffres et les confronter, et chercher ce qui existe sur l'entreprise et ses administrateurs.
Cela ne produit pas une boîte noire. Chaque constat porte sa source, l'heure de l'interrogation et la citation sur laquelle il repose : votre analyste n'a rien à croire, il peut tout vérifier.
Ce qui en sort passe par le modèle pondéré et par vos éliminatoires. L'IA ne décide pas, et les constats du contrôle d'intégrité et de la recherche ne sont jamais comptés automatiquement.
L'analyste crédit IA n'est pas un relais vers un service de chat public. Il tourne sur notre propre installation, avec pour chaque tâche le modèle qui convient, et les dossiers restent dans notre environnement, dans l'Union européenne.
Chaque étape qu'il franchit est journalisée comme toute autre étape du dossier : quelle source, quel modèle, quelle version, quelle heure. Une appréciation de l'an dernier reste donc explicable dans trois ans.
Et ce qu'il propose passe toujours par le modèle pondéré et par une personne. Vos dossiers ne servent à entraîner aucun modèle, pour personne.
Le dossier reste un tout, de la première simulation à la livraison du bien.
Les pièces manquantes deviennent une tâche pour le client. Fiches de paie, pièces d'identité, comptes annuels et cotisations sociales arrivent structurés plutôt qu'en mails épars.
Par partenaire de financement, vous fixez durées, valeurs résiduelles, premier loyer majoré et fenêtres de prix. Le calcul est une annuité classique avec valeur résiduelle, classée par mensualité TVA comprise.
Demande, proposition, contrat et livraison, avec une signature liée à la version qui a été signée. Chaque transition est conservée comme événement.
La plateforme a été conçue comme interface machine, l'écran est venu ensuite. Ce que vos équipes font dans la console, votre propre système peut le faire via l'API.
Authentification par clé d'API par source ou par jeton utilisateur pour les partenaires. Webhooks signés en HMAC, pour que vous sachiez qu'une notification vient bien de nous.
POST /api/v1/applications
X-API-Key: …

{
  "applicant": { "vat": "BE0473773635" },
  "asset":     { "price_incl_vat": 38500, "term": 48 }
}

→ 201  { "ref": "APP-7F2K", "status": "received" }

POST /api/v1/applications/APP-7F2K/score
→ 200  { "score": 72, "tier": "B", "approved": true,
         "actions": [ { "add": "personal_guarantee", "gain": 8 } ] }
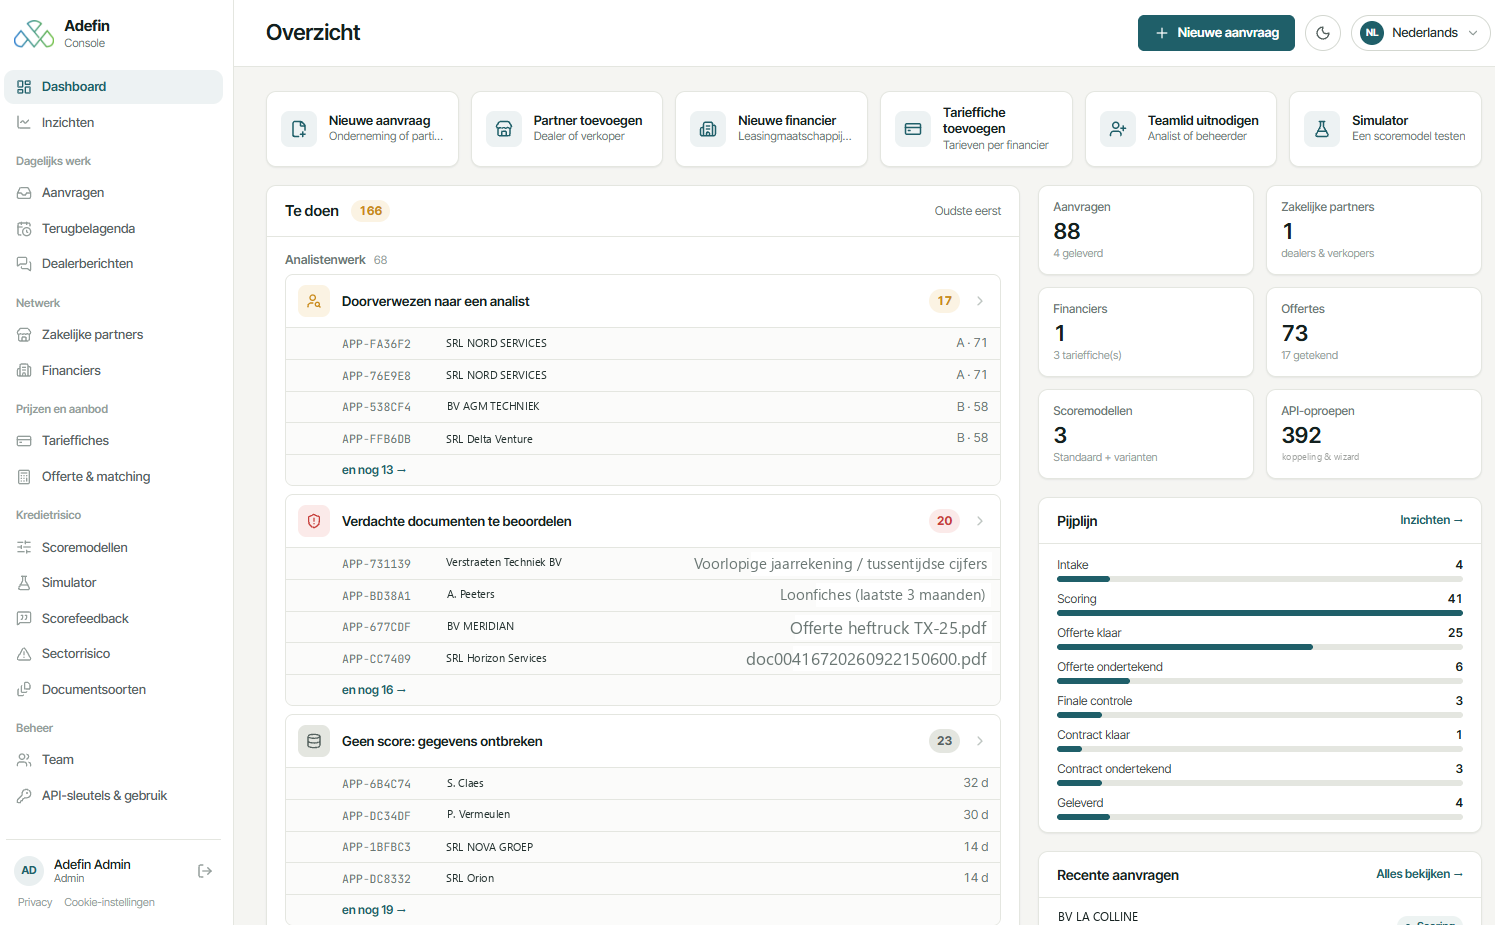
Le travail du jour en haut : ce qui doit passer par un analyste, les documents à apprécier et les dossiers auxquels il manque des données, avec le pipeline et les dernières demandes à côté. Captures d'écran du produit. Les noms, numéros et montants ont été remplacés.
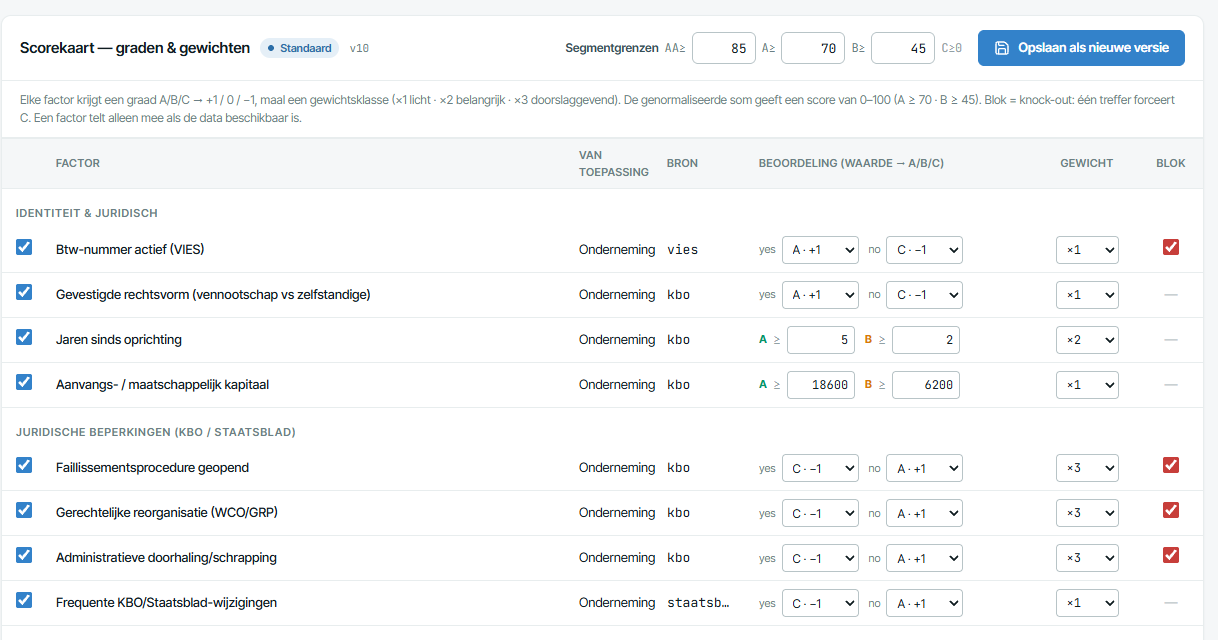
À gauche, vous réglez le modèle : par facteur un grade, un poids, et son caractère bloquant ou non.
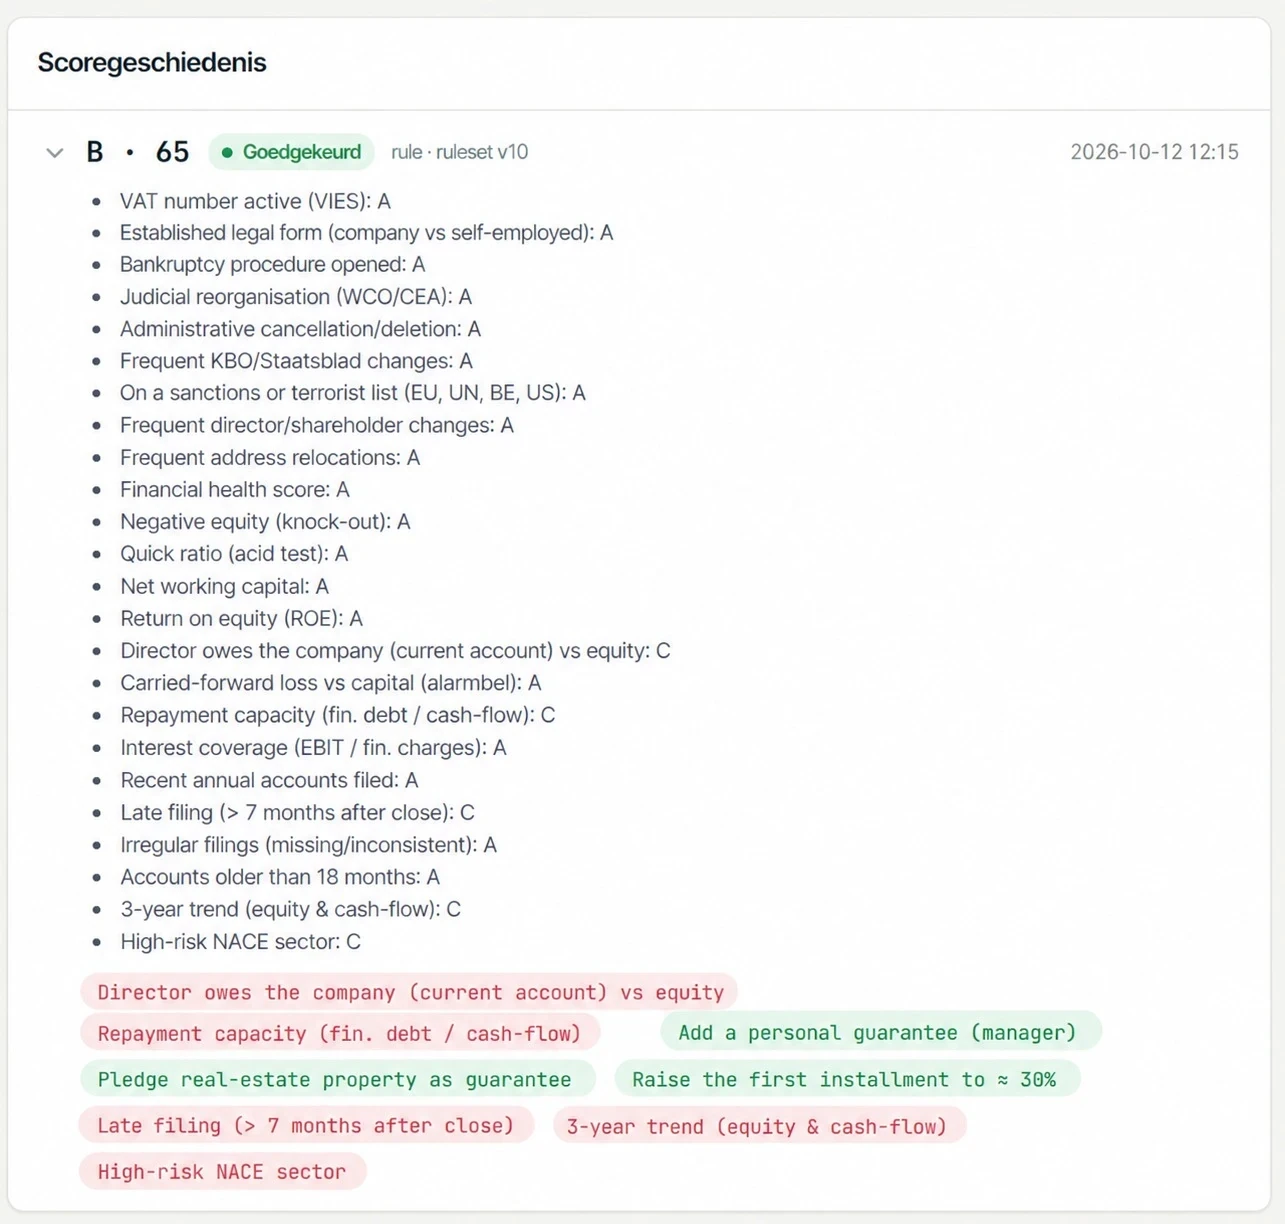
À droite, le résultat sur un dossier : chaque facteur avec son grade, et en dessous ce qui tire le score vers le bas à côté de ce qu'il y aurait à gagner en y remédiant.
Le travail préparatoire : interroger les sources, lire les pièces déposées, en extraire les chiffres, chercher ce que l'on sait de l'entreprise et de ses administrateurs, et rédiger l'argumentaire du dossier. Chaque constat porte sa source, l'heure et la citation.
Pondérer et décider, non. Cela reste au modèle de score du partenaire de financement et à son analyste.
Non. Les modèles proposent, les personnes décident. Les constats du contrôle d'intégrité et de la recherche ne sont jamais comptés automatiquement dans un score : ils restent ouverts à l'appréciation, avec leur source.
C'est ce pour quoi c'est construit. Chaque source avec l'heure de l'interrogation, la version du modèle qui a produit le score, qui a modifié quel paramètre et quand, et chaque étape comme événement distinct avec son heure et son auteur.
Nous prenons une demande que vous connaissez et montrons quelles sources répondent, ce que fait le score et quelles propositions en sortent.